Domain natl.de kaufen?
Wir ziehen mit dem Projekt
natl.de um.
Sind Sie am Kauf der Domain
natl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain natl.de kaufen?
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
Wer zahlt die Gewerbesteuer?
Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland gewerblich tätig sind. Sie ist eine Gemeindesteuer, die von den einzelnen Städten und Gemeinden erhoben wird. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. In der Regel wird die Gewerbesteuer auf die Einkommensteuer angerechnet, sodass Unternehmen nicht doppelt belastet werden. Unternehmen sind verpflichtet, ihre Gewerbesteuererklärung jährlich beim zuständigen Finanzamt einzureichen. **

Ähnliche Suchbegriffe für Gewerbesteuer
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer bestimmt die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden in Deutschland festgelegt und erhoben. Sie ist eine der wichtigsten Einnahmequellen für die Kommunen und dient dazu, die örtliche Infrastruktur zu finanzieren. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag eines Unternehmens und wird auf Basis eines festgelegten Hebesatzes berechnet. Dieser Hebesatz wird von den Gemeinden individuell festgelegt und kann je nach Standort variieren. Unternehmen müssen ihre Gewerbesteuererklärung beim zuständigen Finanzamt einreichen, das die Angaben prüft und die Steuer festsetzt. **
-
Wer bekommt die Gewerbesteuer?
Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland wirtschaftlich tätig sind. Sie wird von der jeweiligen Gemeinde erhoben, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und kann je nach Gemeinde unterschiedlich sein. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Gemeinden und dient der Finanzierung von kommunalen Aufgaben und Infrastrukturmaßnahmen. **
-
Wie Gewerbesteuer berechnen Beispiel?
Wie Gewerbesteuer berechnen Beispiel? Die Gewerbesteuer wird auf den Gewinn eines Gewerbebetriebs erhoben. Um die Gewerbesteuer zu berechnen, wird der Gewerbeertrag ermittelt und mit dem Gewerbesteuerhebesatz der jeweiligen Gemeinde multipliziert. Ein Beispiel: Ein Unternehmen hat einen Gewerbeertrag von 100.000 Euro und der Gewerbesteuerhebesatz der Gemeinde beträgt 400 Prozent. Die Gewerbesteuer würde dann 4.000 Euro betragen. Es gibt jedoch auch Freibeträge und Hinzurechnungen, die die Berechnung beeinflussen können. **
-
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **


Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - weißWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
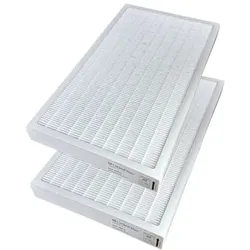
RHP 600 U M5+M5 Filterset (Ältere Variante im Angebot!)Im Set sind 2 hochwertige Filter: F7 für die Zuluft und M5 für die Abluftfilterung. Klassifizierung nach ISO16890: F7: ePM1 70%, M5: ePM10 55%. Filter der Klasse F7 filtern feine Partikel wie feste Smogpartikel und gewährleisten so eine hohe Qualität der Innenraumluft selbst in stark verschmutzten Gebieten. Der Druckabfall bei Filtern der Klasse F7 ist höher als bei Filtern der Klassen M5 oder G4, weshalb sie häufiger gewechselt werden müssen und der Energieverbrauch höher sein kann. Dieses Filterset eignet sich am besten für Gebiete mit starker Luftverschmutzung: verkehrsintensive Zonen, Stadtzentren, Industriegebiete und Stadtteile mit Festbrennstoffheizungen. Die Filtereffizienz des F7 Filters: Grobe Partikel: >99% (Staub, Pollen) PM10 Partikel: >90% (Schimmelpilzsporen, tierische Hautschuppen) PM2,5 Partikel: >80% (Verbrennungspartikel) PM1 Partikel: >70% (feste Smogpartikel, Virusträger) Filteraufbau: Typ: MPL (tiefe Falten). Extra große Filterfläche. Filtermaterial: 3-lagige Kunstfaser (Premium, SANDLER AG). Feuchtigkeitsbeständiger Karton- oder Kunststoffrahmen (je nach Filter). Funktioniert sogar bei 100% relativer Luftfeuchtigkeit. Im Gegensatz zu Metall- oder Kunststoffrahmen passt sich dieser Filter an den Aufbau von Filterhaltern an. Dadurch wird die Luftdichtheit gewährleistet und die Konstruktion des Lüftungsgeräts nicht beschädigt. Das Filtermaterial entspricht den hygienischen Anforderungen (resistent gegen das Wachsen von Mikroorganismen). Zertifiziert nach VDI 6022 Standard (Deutschland). Vorteile gegenüber anderen Filtern Feuchtigkeitsbeständiger Rahmen, der bei 100% relativer Luftfeuchtigkeit funktioniert. Entwickelt für das feuchte, europäische Klima. Luftdichte Konstruktion. Das Material ist fest mit dem Rahmen verklebt. Somit können gefährliche Partikel nicht durch die Verbindung zwischen Rahmen und Material gelangen. Passt sich dem Aufbau des Geräts an. Wie bei den Originalfiltern passt sich der Kunststoff- oder Kartonrahmen der Lüftungsgerätekonstruktion an und beschädigt diese nicht (insbesondere das EPP-Gehäuse). In der EU hergestellte und nach ISO16890 getestete Filter. Billigfilter aus China werden meist nicht getestet und es werden nur theoretische Filterleistungen angegeben. Die Filter bestehen aus hochwertigem 3-lagigem Synthetikmaterial. Im Gegensatz zu Glasfasern ist es sicher und nicht zerbrechlich. 3-lagiges Material sorgt für eine hohe Staubaufnahmekapazität sowie eine längere Lebensdauer. Höchste Filtrationseffizienz - ePM1 70% (die meisten analogen Filter 55% oder sogar in der unteren Klasse ePM2.5). Nutzungsdauer: Die Nutzungsdauer hängt von der Außenluftverschmutzung ab. Voraussichtliche Lebensdauer: 4-6 Monate. Nicht waschen oder reinigen. Nur zur einmaligen Verwendung. Weitere Informationen: Verpackung: Die Filter sind in einer für die Langzeitlagerung geeigneten Kunststofffolie verpackt. Garantie: 2 Jahre Lagergarantie bei ordnungsgemäßer Lagerung und Verpackung. Lagerbedingungen: Innenraum, relative Luftfeuchtigkeit <60%, möglichst staubfreie Umgebung. Hergestellt in der EU. Für einen zusätzlichen Rabatt für größere Filtermengen kontaktieren Sie uns bitte direkt. Der Filter ist analog, hochwertig und perfekt für Ihr Lüftungsgerät geeignet.26,86 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
-
Wer zahlt die Gewerbesteuer?
Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland gewerblich tätig sind. Sie ist eine Gemeindesteuer, die von den einzelnen Städten und Gemeinden erhoben wird. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. In der Regel wird die Gewerbesteuer auf die Einkommensteuer angerechnet, sodass Unternehmen nicht doppelt belastet werden. Unternehmen sind verpflichtet, ihre Gewerbesteuererklärung jährlich beim zuständigen Finanzamt einzureichen. **
-
Wer bestimmt die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden in Deutschland festgelegt und erhoben. Sie ist eine der wichtigsten Einnahmequellen für die Kommunen und dient dazu, die örtliche Infrastruktur zu finanzieren. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag eines Unternehmens und wird auf Basis eines festgelegten Hebesatzes berechnet. Dieser Hebesatz wird von den Gemeinden individuell festgelegt und kann je nach Standort variieren. Unternehmen müssen ihre Gewerbesteuererklärung beim zuständigen Finanzamt einreichen, das die Angaben prüft und die Steuer festsetzt. **
-
Wer bekommt die Gewerbesteuer?
Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland wirtschaftlich tätig sind. Sie wird von der jeweiligen Gemeinde erhoben, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und kann je nach Gemeinde unterschiedlich sein. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Gemeinden und dient der Finanzierung von kommunalen Aufgaben und Infrastrukturmaßnahmen. **
Ähnliche Suchbegriffe für Gewerbesteuer
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Gewerbesteuer berechnen Beispiel?
Wie Gewerbesteuer berechnen Beispiel? Die Gewerbesteuer wird auf den Gewinn eines Gewerbebetriebs erhoben. Um die Gewerbesteuer zu berechnen, wird der Gewerbeertrag ermittelt und mit dem Gewerbesteuerhebesatz der jeweiligen Gemeinde multipliziert. Ein Beispiel: Ein Unternehmen hat einen Gewerbeertrag von 100.000 Euro und der Gewerbesteuerhebesatz der Gemeinde beträgt 400 Prozent. Die Gewerbesteuer würde dann 4.000 Euro betragen. Es gibt jedoch auch Freibeträge und Hinzurechnungen, die die Berechnung beeinflussen können. **
-
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **
-
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
-
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.